

Score Bricks :
Équilibré
Taux avant frais éventuels et fiscalité. Le capital et les intérêts ne sont pas garantis.
Marge importante
La marge prévisionnelle du projet atteint 149 K€, soit 114,3 %, sur la base d’une revente estimée à 279 K€.
Centre de Mâcon
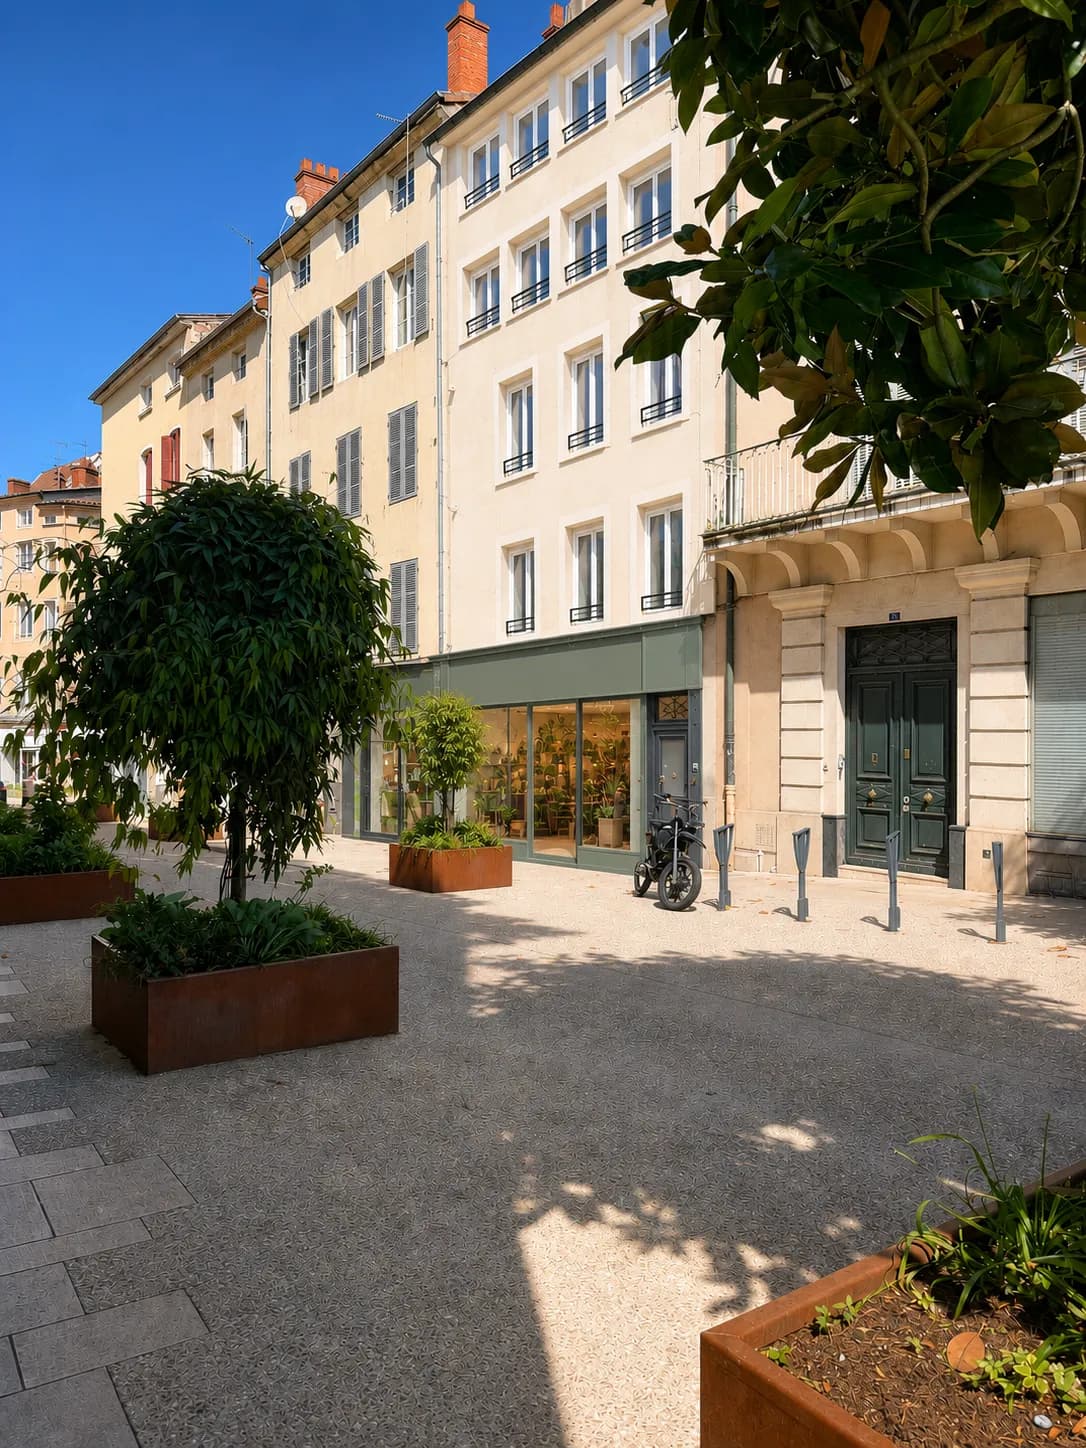
L’immeuble se situe au cœur de Mâcon, à proximité des commerces, services et transports.
Porteur expérimenté
Le porteur principal cumule 8 ans d’expérience et 6 opérations réussies.
Garanties prévues
Informations accessibles après inscription.
Immeuble mixte
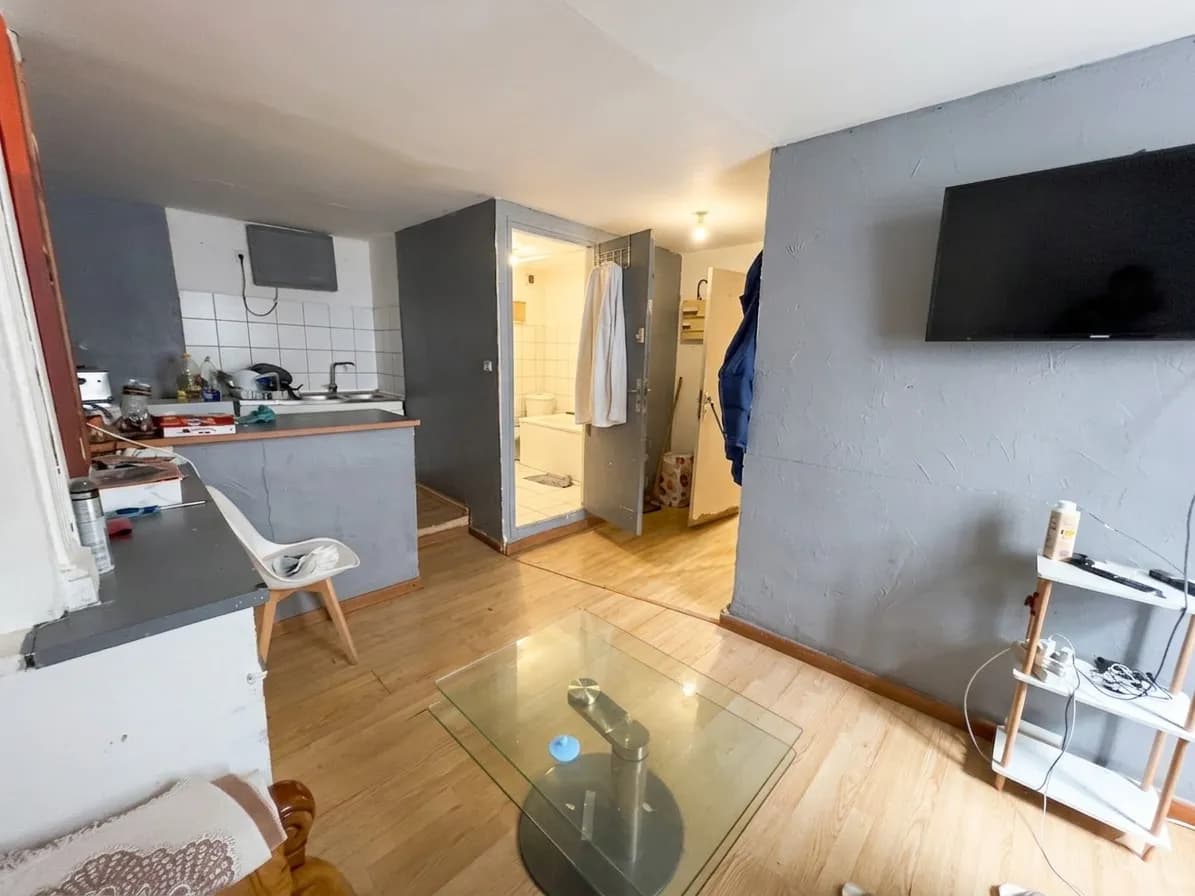
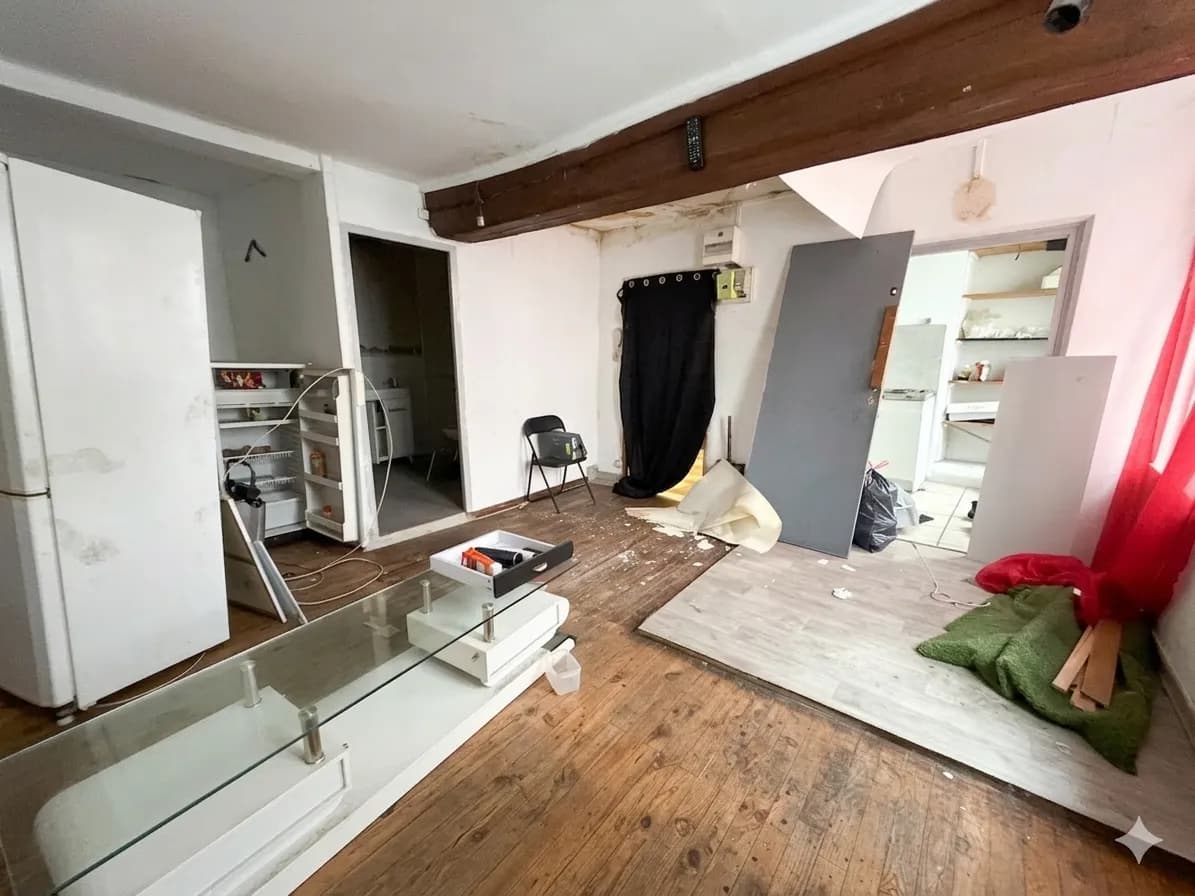
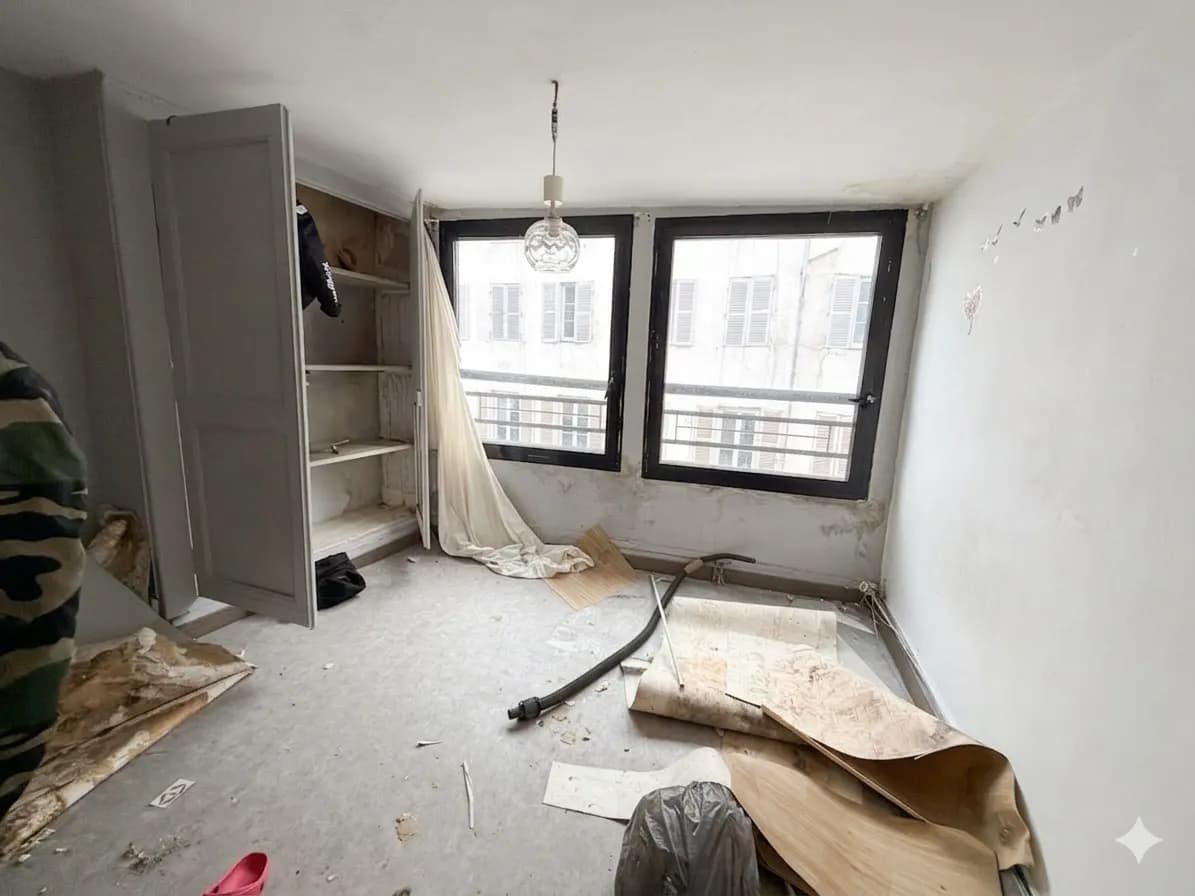
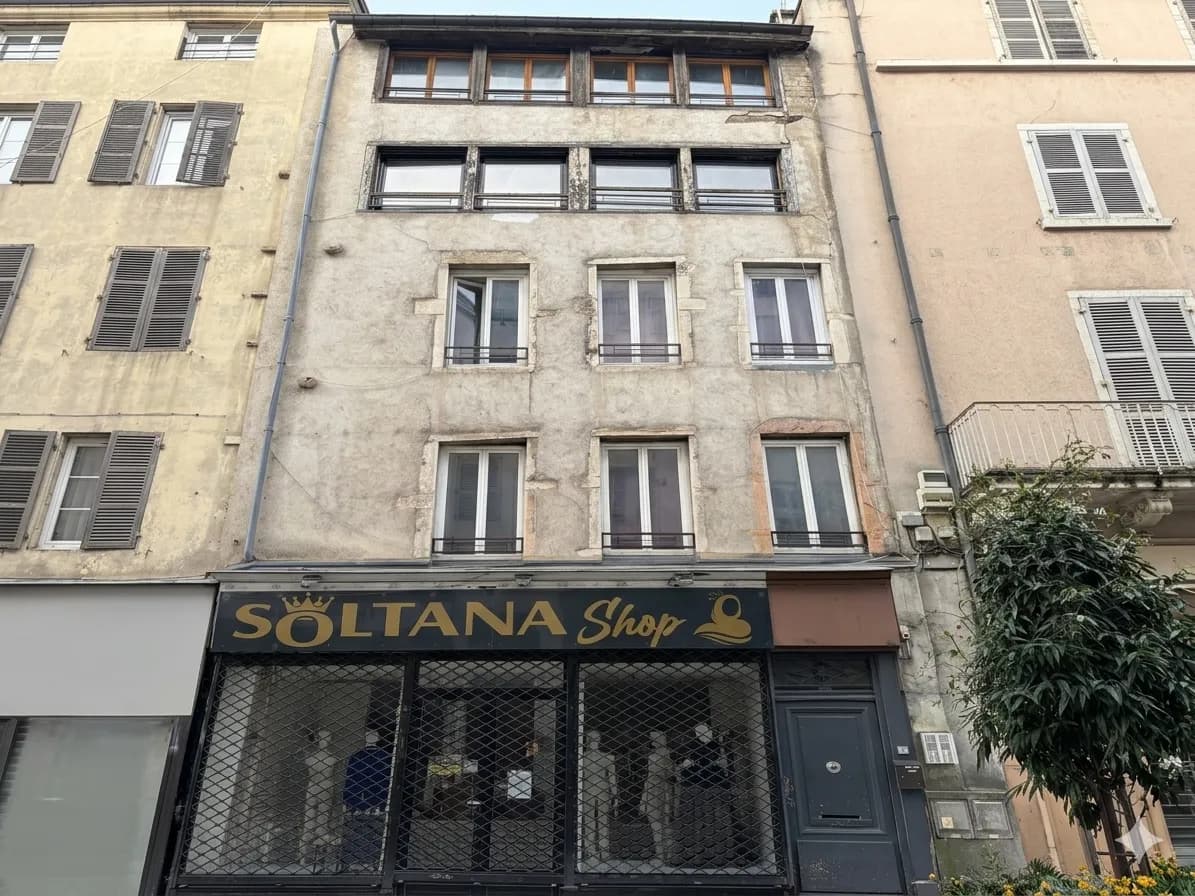
L’actif de 153 m² réunit un local commercial et trois appartements de type T1.
Présentation
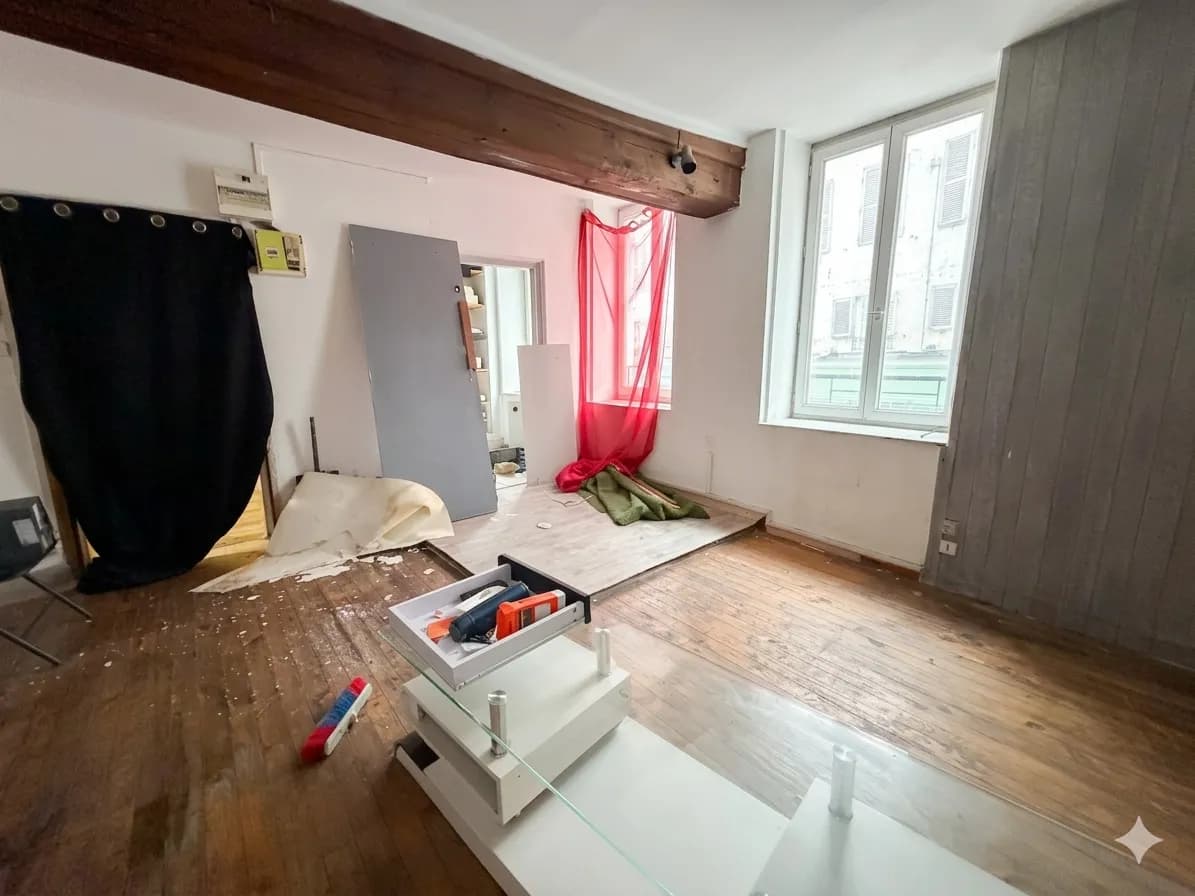
Le projet porte sur l’acquisition d’un immeuble à usage mixte situé au 14 rue du Pont, dans le centre-ville de Mâcon. Le bien développe une surface habitable de 153 m² et comprend des espaces résidentiels ainsi qu’un local commercial.
Informations accessibles après inscription.
La sortie repose sur la commercialisation des lots après travaux. Aucun logement n’est pré-vendu à ce stade et le taux de pré-commercialisation s’établit à 0 %. La valeur de revente globale est estimée à 279 K€, sur la base du programme de rénovation et de la revente envisagée.
Informations accessibles après inscription.
Où se situe le projet ?
Mâcon, FR
L’immeuble se situe dans le centre-ville de Mâcon, commune de Saône-et-Loire en région Bourgogne-Franche-Comté. Mâcon occupe une position intermédiaire entre les agglomérations de Lyon et de Dijon, au sein de l’axe économique de la vallée de la Saône.
La commune bénéficie de dessertes ferroviaires vers Lyon, Dijon et Paris, ainsi que d’un accès aux axes autoroutiers A6 et A40. Le centre-ville regroupe commerces, services, transports urbains et stationnements à proximité de la rue du Pont.
La composition mixte de l’immeuble correspond à plusieurs profils d’occupation. Les surfaces résidentielles s’adressent notamment aux étudiants, aux jeunes actifs, aux salariés en mobilité et aux personnes seules, tandis que le local commercial relève du marché des activités de centre-ville.
La stratégie de revente repose sur la rénovation du bâti, la création de lots en copropriété et leur commercialisation séparée. À ce stade, aucune prévente ne matérialise les conditions de sortie retenues dans la valeur de revente estimée.
Composition du projet
Superficie totale
153 m²
Nombre de lots
4
Prévisionnel financier
Acquisition
92 000 €
Frais de notaire
3 000 €
Travaux
18 000 €
Séquestre d'intérêts (7 mois)
6 500 €
Frais de garanties (hypothèque)
1 500 €
Frais financiers
9 000 €
Garanties du projet
Les garanties prévues pour ce projet
La présence de garanties ne garantit ni le remboursement du capital ni le versement des intérêts. Leur réalisation dépend de leur nature, de leur rang et de la valeur des actifs au moment du recouvrement.
Sur l’actif financé, il sera inscrit, au bénéfice des obligataires, une sûreté immobilière de premier rang garantissant le remboursement de la collecte obligataire, en principal, intérêts, frais et accessoires. Cette sûreté sera constituée comme suit : une hypothèque légale spéciale du prêteur de deniers, à concurrence de 74 000 € en principal, majorée de 20 % au titre des accessoires, soit une inscription de 88 800 € ; une hypothèque conventionnelle de premier rang, à concurrence du solde de la collecte, soit 36 000 € en principal, majorée de 20 % au titre des accessoires, soit une inscription de 43 200 €. Le montant total des inscriptions s’élèvera donc à 132 000 €, correspondant à la collecte de 110 000 € en principal, augmentée de 22 000 € d’accessoires. Aucune inscription, privilège ou sûreté de rang préférable ou concurrent ne pourra être constituée sur l’actif sans l’accord préalable des obligataires.
Calendrier prévisionnel
Vos premiers revenus prévus pour octobre
Août 2026
Début de la collecte
Septembre 2026
Fin de la collecte
Octobre 2026
Début des reversements mensuels
Mai 2027
Fin du contrat et remboursement du capital
Documents
4Partager à un ami
Faites découvrir ce projet et ses informations à vos proches.
Investir comporte des risques.
FAQ
Les intérêts commencent à être calculés dès que le porteur de projet reçoit les fonds. Une fois cette étape validée, les revenus sont généralement versés le 8 du mois suivant. Dans de rares cas, certaines opérations peuvent nécessiter des validations bancaires préalables. Les intérêts restent bien comptabilisés et sont alors versés de manière regroupée le 8 du mois suivant.

Investir comporte des risques
L’investissement dans un projet immobilier comporte un risque de perte partielle ou totale du capital, de retard et de défaut de paiement. Le versement des intérêts et le remboursement du capital ne sont pas garantis, même en présence de garanties.
Votre argent peut rester immobilisé au-delà de la durée prévue et une sortie anticipée peut être difficile ou impossible. Diversifiez vos investissements et consultez la fiche d’informations clés sur l’investissement (FICI) ainsi que les risques propres au projet avant toute décision.
Comprendre les risques